Wer einen Ferrari 296 versichern will, sollte wissen: der 296 ist Ferraris Plug-in-Hybrid für die Straße. Hochvoltbatterie, Ladevorgang und das versenkbare Hardtop des GTS erzeugen Risiken, die klassische Sportwagenklauseln nicht kennen.
Ferrari 296 versichern: der Hybrid verändert die Schadenlogik
Wer einen Ferrari 296 versichern will, versichert kein klassisches Verbrenner-Coupé. Der 296 kombiniert nach Herstellerangaben einen 3,0-Liter-V6 mit einem Elektromotor zu einem Plug-in-Hybrid mit kurzer rein elektrischer Reichweite. Damit sind Hochvolttechnik, Ladevorgang und Batterie plötzlich Teil des Risikos – und der GTS bringt mit dem versenkbaren Hardtop ein zweites, rein mechanisches Schadenfeld mit.
Beide Themen fehlen in den meisten Sportwagenpolicen, weil deren Klauselwerk aus der Zeit vor der Elektrifizierung stammt. Was daraus folgt, zeigt dieser Beitrag.
Hochvoltbatterie: Deckung bei Kurzschluss, Brand und Ladeschaden
Die Antriebsbatterie ist das teuerste Einzelbauteil eines Plug-in-Hybrids. Für die Police sind vier Fragen entscheidend:
- Ist die Batterie ausdrücklich Teil des versicherten Fahrzeugs? Bei Miet- oder Leasingbatterien anderer Hersteller ist das nicht selbstverständlich; beim 296 gehört sie zum Fahrzeug, sollte aber im Vertrag benannt sein.
- Sind Kurzschluss- und Überspannungsschäden gedeckt? Standardbedingungen decken Kurzschlussschäden an der Verkabelung häufig nur begrenzt. Für Hochvoltkomponenten braucht es eine ausdrückliche Erweiterung.
- Wie wird ein Teilschaden bewertet? Batteriemodule werden oft nur als Einheit getauscht. Ein optisch kleiner Unterbodenschaden kann deshalb die wirtschaftliche Totalschadenschwelle überschreiten.
- Greift die Herstellergarantie oder die Kasko? Kapazitätsverlust durch Alterung ist ein Garantie-, kein Versicherungsfall. Ein Unfall- oder Brandschaden ist umgekehrt kein Garantiefall.
Laden, Wallbox und Brandfolgen
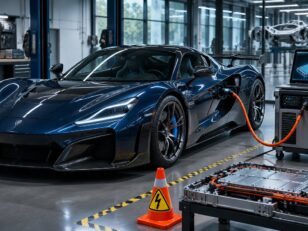
Der Ladevorgang findet meist in der eigenen Garage statt. Zwei Risiken laufen dort zusammen: Ein Schaden an der Wallbox oder Hausinstallation ist Sache der Gebäude- beziehungsweise Hausratversicherung, ein Schaden am Fahrzeug Sache der Kasko. Kommt es zu einem Brand, entstehen zusätzlich Bergungs-, Lösch- und Entsorgungskosten sowie mögliche Quarantänezeiten für das Fahrzeug. Klären Sie vorab, welche dieser Positionen Ihre Police übernimmt und bis zu welcher Höhe.
GTS-Faltdach: Glas-, Mechanik- und Wasserschäden
Der 296 GTS besitzt ein versenkbares Hardtop. Das erzeugt Schadenarten, die es beim GTB schlicht nicht gibt:
| Schadenbild | Versicherungsfrage |
|---|---|
| Defekt der Dachmechanik | Verschleiß oder Kaskoschaden? Reine Mechanikdefekte sind typischerweise ausgeschlossen |
| Wassereintritt bei geöffnetem Dach | Häufig als Bedienungsfehler bewertet und damit nicht gedeckt |
| Glas- und Scheibenschäden | Glasklausel prüfen – Sonderverglasung ist teurer als Serienglas |
| Diebstahl aus dem offenen Fahrzeug | Obliegenheiten zum Verschließen genau lesen |
Wer zwischen GTB und GTS wählt, sollte diese Unterschiede vor dem Kauf mit dem Versicherer klären – nicht nach dem ersten Regenschaden.
Zweitwagen-Einstufung und Saisonkennzeichen
Der 296 wird in der Praxis häufig als Zweit- oder Drittfahrzeug neben einem Alltagsauto gehalten. Daraus ergeben sich zwei Stellschrauben, die sauber dokumentiert werden müssen:
- Zweitwagenregelung: Sie kann die Einstufung verbessern, ist aber an Bedingungen zum Halter und zum Erstfahrzeug geknüpft. Wer sie in Anspruch nimmt, muss die Voraussetzungen dauerhaft erfüllen.
- Saisonkennzeichen: Außerhalb der Saison besteht in der Regel nur eine eingeschränkte Ruheversicherung – und die setzt einen sicheren Einstellraum voraus. Wer das Fahrzeug im Winter dennoch bewegt, ist nicht versichert.
Beides sind Nutzungsentscheidungen, keine Tariftricks. Sie gehören in dieselbe Gesamtbetrachtung wie die übrige Absicherung des Fuhrparks.
Kostentreiber sauber getrennt
Für den 296 gilt wie für jedes Fahrzeug dieser Klasse: Belastbare Prämien entstehen erst nach individueller Risikoprüfung. Bekannt und dokumentierbar sind Fahrzeugwert und Ausstattung. Allgemeine Tariftreiber sind Fahrleistung, Fahrerkreis, Abstellort, Selbstbehalt und Deckungsraum. Hybridspezifisch kommen Batteriedeckung, Ladeinfrastruktur und Brandfolgekosten hinzu – diese drei Punkte unterscheiden ein tragfähiges Angebot von einem billigen.
Häufige Fragen: Ferrari 296 versichern
Ist die Hochvoltbatterie des 296 in der Vollkasko enthalten?
Als Fahrzeugbestandteil grundsätzlich ja, aber die relevanten Schadenursachen – Kurzschluss, Überspannung, Ladeschaden – sind in Standardbedingungen häufig eingeschränkt. Die Erweiterung sollte ausdrücklich vereinbart sein.
Was passiert bei einem Brand während des Ladens?
Neben dem Fahrzeugschaden entstehen Bergungs-, Lösch- und Entsorgungskosten sowie mögliche Gebäudeschäden. Zuständig sind Kasko und Gebäudeversicherung nebeneinander – die Abgrenzung sollte vorab geklärt sein.
Unterscheidet sich der GTS beim Beitrag vom GTB?
Möglich, denn das Faltdach erhöht Reparatur- und Glaskosten. Die konkrete Auswirkung hängt von der Zeichnungsrichtlinie ab und lässt sich nicht pauschal beziffern.
Lohnt sich ein Saisonkennzeichen für den 296?
Nur, wenn das Fahrzeug außerhalb der Saison wirklich steht und sicher untergestellt ist. Andernfalls überwiegt das Deckungsrisiko den Beitragsvorteil.
Fazit: Ferrari 296 richtig versichern
Beim Ferrari 296 versichern entscheiden drei Punkte, die im klassischen Sportwagenvertrag nicht vorkommen: eine ausdrückliche Hochvolt- und Batteriedeckung, eine geklärte Brand- und Ladefolgen-Regelung und – beim GTS – ein realistischer Blick auf Dachmechanik und Glas. Wie sich die Modelle voneinander unterscheiden, zeigt der Überblick zur Ferrari Autoversicherung.
Weiterlesen im Magazin
- Ferrari F80 versichern: Limitierung, Wertansatz & Track 2027
- Ferrari Amalfi Autoversicherung 2027: Kosten & Spezialtarife
- Ferrari Elettrica (Luce) Autoversicherung 2027: Kosten & Spezialtarife
- Alle Ratgeber zur Kfz-Versicherung
Quellen & weiterführende Informationen
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV) – Branchenstatistiken und Verbraucherinformationen.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) – Aufsichtsbehörde für Banken, Versicherer und Vermögensverwalter.